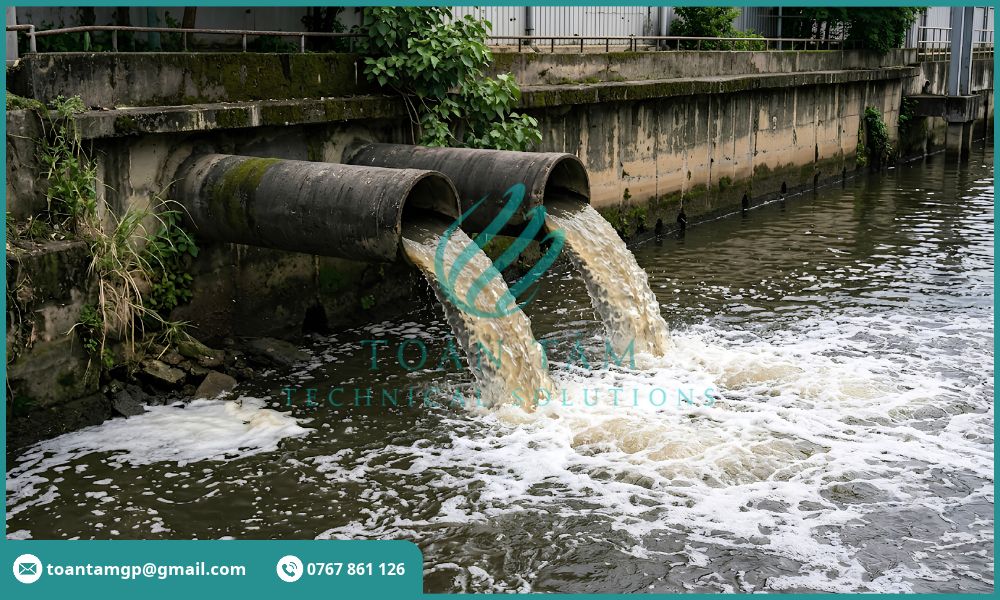
Cá nhân, tổ chức và doanh nghiệp thuộc đối tượng chịu phí khi có hoạt động xả nước thải ra môi trường đều phải thực hiện nghĩa vụ tài chính theo quy định. Việc nắm rõ quy trình kê khai phí bảo vệ môi trường đối với nước thải không chỉ giúp cơ sở thực hiện đúng quy định pháp luật mà còn hạn chế nguy cơ bị truy thu hoặc xử phạt vi phạm hành chính. Trong bài viết dưới đây, Môi Trường Toàn Tâm sẽ tổng hợp những quy định mới nhất về nghĩa vụ kê khai phí bảo vệ môi trường đối với nước thải, đồng thời hướng dẫn cách thực hiện cụ thể để doanh nghiệp dễ dàng áp dụng.
Kê Khai Phí Bảo Vệ Môi Trường Đối Với Nước Thải Là Gì?
Nghĩa vụ nộp phí bảo vệ môi trường được áp dụng đối với các tổ chức, hộ gia đình và cá nhân thuộc diện chịu phí trong quá trình xả nước thải. Khoản phí này góp phần tạo nguồn kinh phí phục vụ công tác bảo vệ môi trường, đồng thời nâng cao trách nhiệm của các cơ sở trong việc giám sát và giảm thiểu nguy cơ làm suy giảm chất lượng nguồn nước.
Căn cứ pháp lý hiện hành là Nghị định 346/2025/NĐ-CP ngày 29/12/2025, có hiệu lực từ ngày 01/01/2026 và thay thế Nghị định 53/2020/NĐ-CP. Nghị định mới quy định cụ thể về đối tượng chịu phí, các trường hợp được miễn, mức thu, phương pháp xác định số tiền phải nộp cũng như nghĩa vụ và quyền hạn của những chủ thể tham gia vào quá trình quản lý, thu và nộp phí.
Xem thêm: Cách Tra Cứu Đối Tượng Phải Làm ĐTM Theo Quy Định Mới
Đối Tượng Phải Nộp Phí Bảo Vệ Môi Trường Đối Với Nước Thải
Để xác định chính xác nghĩa vụ nộp phí, trước hết doanh nghiệp cần phân loại nguồn phát sinh và đặc điểm của từng dòng nước thải. Theo Điều 2 và Điều 4 Nghị định 346/2025/NĐ-CP, đối tượng chịu phí được chia thành hai nhóm chính như sau:
Đối tượng phải nộp phí đối với nước thải sinh hoạt
Ngoài nước thải phát sinh từ nhu cầu sinh hoạt hằng ngày của hộ gia đình và cá nhân, phạm vi áp dụng còn bao gồm dòng thải từ các cơ sở kinh doanh, dịch vụ có nước thải được quản lý theo quy chuẩn kỹ thuật quốc gia tương ứng.
Bên cạnh đó, các cơ sở có tổng lượng nước thải trung bình năm dưới 20 m³/ngày (tương đương 7.300 m³/năm) và sử dụng nước từ hệ thống cung cấp nước sạch cũng thuộc diện áp dụng mức thu phí dành cho nước thải sinh hoạt.
Đối tượng phải nộp phí đối với nước thải công nghiệp
Theo Nghị định 346/2025/NĐ-CP, phí đối với nước thải công nghiệp áp dụng cho dòng thải phát sinh tại các cơ sở sản xuất, kinh doanh, dịch vụ, khu sản xuất, kinh doanh, dịch vụ tập trung và cụm công nghiệp khi xả ra nguồn tiếp nhận, ngoại trừ những trường hợp được phân loại là nước thải sinh hoạt.
Các trường hợp không thuộc đối tượng chịu phí hoặc được miễn phí
Bên cạnh các đối tượng phải nộp phí, Nghị định 346/2025/NĐ-CP cũng quy định những trường hợp không thuộc đối tượng chịu phí hoặc được miễn phí. Doanh nghiệp cần đối chiếu các trường hợp loại trừ tại Điều 2 và quy định miễn phí tại Điều 5 để xác định đúng nghĩa vụ của mình. Một số trường hợp đáng chú ý bao gồm:
- Cơ sở đã nộp giá dịch vụ thoát nước theo đúng quy định của pháp luật.
- Nước trao đổi nhiệt, nước mưa tự nhiên chảy tràn.
- Nước thải phát sinh từ hoạt động nuôi trồng thủy sản, hải sản và khai thác khoáng sản.
- Nước thải từ hoạt động sản xuất, chế biến được tái sử dụng theo quy định.
- Nước thải phát sinh từ việc sử dụng nước biển trong quá trình sản xuất muối.
- Các trường hợp xả nước thải đặc thù khác được quy định tại khoản 1 và khoản 3 Điều 5.
Cách Xác Định Mức Phí Bảo Vệ Môi Trường Đối Với Nước Thải
Số tiền phí phải nộp được tính toán căn cứ vào đặc điểm của từng loại nước thải và cách xác định mức thu tương ứng. Vì vậy, doanh nghiệp cần chuẩn bị đầy đủ số liệu về lượng nước sử dụng, lưu lượng nước thải đầu ra và kết quả quan trắc (nếu thuộc trường hợp phải áp dụng) để xác định chính xác số tiền cần nộp.
Cách tính phí bảo vệ môi trường đối với nước thải sinh hoạt
Căn cứ khoản 1 Điều 6 Nghị định 346/2025/NĐ-CP, phí đối với nước thải sinh hoạt được tính theo tỷ lệ 10% trên giá bán mỗi mét khối nước sạch chưa bao gồm thuế giá trị gia tăng. Trường hợp cần áp dụng mức cao hơn, Hội đồng nhân dân cấp tỉnh có thể quyết định mức phí cụ thể.
Công thức xác định:
Số phí phải nộp = Lượng nước sạch sử dụng × Giá bán nước sạch × Mức phí
Trong đó, lượng nước sạch tiêu thụ được xác định căn cứ vào chỉ số đồng hồ đo nước. Giá nước áp dụng là giá bán nước sạch phục vụ sinh hoạt chưa bao gồm VAT (thuế giá trị gia tăng), căn cứ theo mức giá do Ủy ban nhân dân cấp tỉnh ban hành.
Xem thêm: Giấy phép xả thải là gì? Quy định mới nhất áp dụng năm 2026
Cách tính phí bảo vệ môi trường đối với nước thải công nghiệp
Căn cứ Điều 7 Nghị định 346/2025/NĐ-CP, phương pháp xác định phí bảo vệ môi trường đối với nước thải công nghiệp phụ thuộc vào việc cơ sở có thực hiện quan trắc các thông số ô nhiễm làm căn cứ tính phí hay không.
Trường hợp không thuộc đối tượng phải quan trắc và không tự thực hiện quan trắc để tính phí:
Fq = Lq × 1.700
Trong đó:
- Fq: Số phí phải nộp trong quý (đồng).
- Lq: Tổng lượng nước thải trong quý (m³), được xác định căn cứ vào số liệu đồng hồ đo lưu lượng đầu ra.
- 1.700: Số tiền phí tương ứng với 1 m³ nước thải (đồng/m³).
Ví dụ: Một doanh nghiệp có tổng lưu lượng nước thải đầu ra trong quý là 1.000 m³. Khi áp dụng công thức trên, số phí phải nộp được tính như sau: 1.000 × 1.700 = 1.700.000 đồng.
Trường hợp có thực hiện quan trắc các thông số ô nhiễm để tính phí:
Fq = Lq × C
Trong đó, C là tổng mức phí tương ứng với các thông số ô nhiễm thuộc diện tính phí, được xác định theo công thức: C = Σ(Hi × 0,001 × Pi)
Các thông số ô nhiễm thuộc diện tính phí và mức thu tương ứng được trình bày trong bảng dưới đây:
| Thông số ô nhiễm | Mức phí (đồng/kg) |
| COD | 3.000 |
| TSS | 3.500 |
| Thủy ngân (Hg) | 55.000.000 |
| Chì (Pb) | 600.000 |
| Asen (As) | 1.100.000 |
| Cadimi (Cd) | 2.800.000 |
Trong đó, Hi là hàm lượng của thông số ô nhiễm tương ứng (mg/L), Pi là mức phí áp dụng cho thông số đó (đồng/kg). Doanh nghiệp cần tổng hợp đầy đủ kết quả quan trắc của các thông số thuộc diện tính phí để xác định chính xác số tiền phải nộp.
Các trường hợp đặc biệt khi xác định số phí phải nộp
Trong quá trình xác định mức phí, doanh nghiệp cần lưu ý một số trường hợp đặc biệt có phương pháp tính riêng như sau:
- Thiếu thông số quan trắc: Trường hợp cơ sở thuộc đối tượng phải quan trắc nhưng không có đầy đủ kết quả của các thông số tính phí và không thực hiện quan trắc bổ sung, hàm lượng mặc định đối với các thông số còn thiếu được xác định như sau: COD là 90 mg/L, TSS là 80 mg/L, Hg là 0,005 mg/L, Pb là 0,5 mg/L, As là 0,25 mg/L, Cd là 0,1 mg/L.
- Chưa có kết quả quan trắc trong kỳ: Đối với cơ sở thực hiện quan trắc định kỳ, số liệu của kỳ quan trắc gần nhất trước đó được sử dụng làm căn cứ xác định phí.
- Kết quả dưới giới hạn phát hiện (LOD) hoặc giới hạn định lượng (LOQ): Hàm lượng của thông số tương ứng được tính bằng 0 theo quy định.
- Quan trắc tự động, liên tục: Việc xác định lưu lượng và hàm lượng các thông số ô nhiễm được thực hiện theo phương pháp lấy trung bình cộng của 03 số liệu thấp nhất và 03 số liệu cao nhất trong quý.
- Số liệu đo đạc của cơ quan quản lý khác với kết quả của cơ sở: Số phí phải nộp được xác định dựa trên kết quả thanh tra, kiểm tra hoặc đo đạc gần nhất, trừ trường hợp cơ sở thực hiện biện pháp kiểm chứng theo quy định.
Xem thêm: Trường Hợp Phải Điều Chỉnh, Cấp Lại Giấy Phép Môi Trường 2026
Hướng Dẫn Thực Hiện Nghĩa Vụ Nộp Phí Đối Với Nước Thải
Sau khi xác định đúng đối tượng và số phí phải nộp, cơ sở cần thực hiện thanh toán theo phương thức và thời hạn quy định. Đồng thời, việc lưu giữ đầy đủ dữ liệu và tài liệu liên quan cũng rất cần thiết, giúp cơ sở thuận tiện trong quá trình kiểm tra và đối chiếu. Cách thực hiện đối với từng nhóm nước thải cụ thể như sau:
Các bước thực hiện nghĩa vụ nộp phí đối với nước thải công nghiệp
Đối với nước thải công nghiệp, doanh nghiệp có thể thực hiện nghĩa vụ nộp phí theo các bước sau:
- Bước 1: Xác định nghĩa vụ nộp phí. Rà soát nguồn phát sinh, phân loại nước thải, kiểm tra các trường hợp được miễn phí và xác định cơ sở đã thực hiện nghĩa vụ thanh toán giá dịch vụ thoát nước hay chưa.
- Bước 2: Tổng hợp dữ liệu đầu vào. Thu thập số liệu về lưu lượng nước thải đầu ra, kết quả quan trắc và các thông tin liên quan đến thông số ô nhiễm làm căn cứ tính phí.
- Bước 3: Xác định số phí phải nộp. Căn cứ vào tình hình thực tế của cơ sở, lựa chọn phương pháp tính phù hợp theo Điều 7 Nghị định 346/2025/NĐ-CP để xác định số tiền cần thanh toán.
- Bước 4: Thực hiện thanh toán. Người nộp phí thực hiện nghĩa vụ tài chính bằng cách nộp tiền tại Kho bạc Nhà nước hoặc sử dụng phương thức chuyển khoản theo thông tin tài khoản do tổ chức thu phí hướng dẫn.
- Bước 5: Lưu giữ chứng từ. Sau khi hoàn tất thanh toán, doanh nghiệp cần lưu lại chứng từ nộp phí, bảng tính và dữ liệu quan trắc để thuận tiện cho việc theo dõi, kiểm tra và đối chiếu khi cần thiết.
Cách thực hiện nghĩa vụ nộp phí đối với nước thải sinh hoạt
Trường hợp phát sinh nước thải sinh hoạt thuộc diện chịu phí và sử dụng nguồn nước từ hệ thống cấp nước sạch, khoản phí này được thu kèm theo hóa đơn tiền nước do đơn vị cung cấp phát hành.
Số tiền phải nộp được xác định dựa trên lượng nước sạch tiêu thụ, giá bán nước và tỷ lệ phí áp dụng tại địa phương. Nhờ đó, nghĩa vụ thu phí được thực hiện đồng thời với hoạt động thanh toán tiền nước, người sử dụng nước không phải thực hiện riêng thủ tục nộp phí như đối với nước thải công nghiệp.
Xem thêm: Hướng Dẫn Lập Hồ Sơ Nghiệm Thu Công Trình Môi Trường 2026
Cơ quan quản lý và tổ chức thu phí bảo vệ môi trường đối với nước thải
Theo Điều 3 Nghị định 346/2025/NĐ-CP, cơ quan quản lý nhà nước về môi trường cấp tỉnh, cấp xã là tổ chức thu phí đối với nước thải công nghiệp. UBND cấp tỉnh có trách nhiệm quyết định cơ quan cụ thể được giao thực hiện nhiệm vụ thu phí trên địa bàn. Đối với nước thải sinh hoạt, tổ chức cung cấp nước sạch đảm nhận việc thu phí thông qua hóa đơn tiền nước.
Do đó, doanh nghiệp và các cơ sở phát sinh nước thải cần xác định đúng tổ chức thu phí tương ứng với loại nước thải để thực hiện nghĩa vụ theo quy định.
Hồ sơ, tài liệu và chứng từ cần chuẩn bị khi nộp phí
Đối với các kỳ phí phát sinh từ năm 2026, doanh nghiệp không còn áp dụng bộ tờ khai theo thủ tục cũ để thực hiện nghĩa vụ thay cho hình thức tự tính số phí phải nộp và hoàn thành nghĩa vụ thanh toán theo quy định của Nghị định 346. Tuy nhiên, việc chuẩn bị và lưu giữ đầy đủ tài liệu làm căn cứ tính phí vẫn rất cần thiết, bao gồm:
- Giấy phép môi trường kèm theo thông tin về nguồn phát sinh và vị trí xả nước thải.
- Số liệu ghi nhận từ thiết bị đo lưu lượng nước thải tại đầu ra hệ thống.
- Số liệu quan trắc nước thải được thu thập theo hình thức định kỳ hoặc tự động, liên tục (nếu có).
- Bảng tính số phí phải nộp theo từng quý.
- Chứng từ chuyển khoản hoặc xác nhận thanh toán phí.
Riêng đối với các khoản phí phát sinh trước ngày 01/01/2026, việc kê khai, thẩm định tờ khai và thực hiện các nghĩa vụ liên quan vẫn áp dụng quy định chuyển tiếp tại Nghị định 53/2020/NĐ-CP theo khoản 3 Điều 10 Nghị định 346/2025/NĐ-CP.
Thời Hạn Nộp Phí Bảo Vệ Môi Trường Đối Với Nước Thải
Bên cạnh việc xác định chính xác số tiền phải nộp, doanh nghiệp cũng cần đặc biệt chú ý đến thời hạn thanh toán để tránh phát sinh nghĩa vụ nộp bổ sung. Theo Điều 8 Nghị định 346/2025/NĐ-CP, thời gian thực hiện nghĩa vụ phí được quy định riêng đối với từng nhóm nước thải như sau:
Thời hạn nộp phí đối với nước thải công nghiệp
Đối với nước thải công nghiệp, người nộp phí thực hiện nghĩa vụ theo quý và phải hoàn thành việc nộp phí chậm nhất vào ngày 20 của tháng đầu tiên thuộc quý tiếp theo. Chẳng hạn, phí của quý I phải được thanh toán chậm nhất vào ngày 20/04.
Trường hợp cơ sở bắt đầu hoạt động sau ngày 31/03, việc xác định và nộp phí được thực hiện kể từ quý bắt đầu hoạt động. Ngoài ra, nếu nhận được thông báo yêu cầu nộp bổ sung do có chênh lệch từ kết quả kiểm tra, doanh nghiệp phải hoàn thành nghĩa vụ trong thời hạn 10 ngày kể từ ngày nhận được thông báo.
Xem thêm: Quy Trình Xét Duyệt Hồ Sơ Môi Trường Gồm Những Bước Nào?
Thời điểm thu phí đối với nước thải sinh hoạt
Đối với nước thải sinh hoạt thuộc diện chịu phí, người sử dụng nước sạch thực hiện thanh toán khoản phí này cùng hóa đơn tiền nước. Tổ chức cung cấp nước sạch có trách nhiệm thu, theo dõi và chuyển nộp số tiền phí đã thu theo thời hạn được quy định tại Nghị định.
Thời hạn quyết toán và trách nhiệm của tổ chức thu phí
Đối với nước thải sinh hoạt, tổ chức thu phí phải chuyển số tiền đã thu vào tài khoản phí chờ nộp ngân sách nhà nước chậm nhất vào ngày 20 của tháng tiếp theo. Đồng thời, đơn vị có trách nhiệm thực hiện việc khai, nộp và quyết toán theo quy định của pháp luật về quản lý thuế.
Đối với nước thải công nghiệp, tổ chức thu phí phải thực hiện khai, nộp số phí đã thu vào ngân sách nhà nước chậm nhất vào ngày cuối cùng của tháng đầu tiên thuộc quý tiếp theo. Công tác quyết toán phí hằng năm cũng phải được hoàn thành trong thời hạn 90 ngày kể từ ngày 01/01 của năm tiếp theo.
Toàn Tâm: Dịch Vụ Tư Vấn Nghĩa Vụ Phí Bảo Vệ Môi Trường Uy Tín
Việc phân loại sai nước thải, xác định không chính xác lưu lượng xả thải hoặc thông số ô nhiễm có thể khiến doanh nghiệp tính sai số phí phải nộp, gây khó khăn khi đối chiếu với cơ quan quản lý. Chính vì vậy, Môi Trường Toàn Tâm cung cấp dịch vụ tư vấn, hỗ trợ doanh nghiệp rà soát và thực hiện nghĩa vụ phí bảo vệ môi trường đối với nước thải theo đúng những yêu cầu pháp luật đang áp dụng.
Các nội dung hỗ trợ bao gồm xác định đối tượng chịu phí, kiểm tra dữ liệu lưu lượng, rà soát kết quả quan trắc, hướng dẫn phương pháp tính phí và tư vấn các nghĩa vụ môi trường có liên quan. Bên cạnh đó, Toàn Tâm còn tư vấn các giải pháp cải tạo, nâng cấp hệ thống xử lý nước thải, giúp cơ sở kiểm soát chất lượng nước đầu ra và duy trì hoạt động xử lý ổn định, hiệu quả.
Xem Thêm: Dịch Vụ Làm Hồ Sơ Môi Trường Trọn Gói, Uy Tín Toàn Tâm
Lời Kết
Việc nắm rõ quy định và thực hiện đúng nghĩa vụ kê khai phí bảo vệ môi trường đối với nước thải là một trong những trách nhiệm quan trọng của doanh nghiệp trong quá trình hoạt động sản xuất, kinh doanh. Chủ động cập nhật quy định, áp dụng chính xác công thức tính và tuân thủ thời hạn nộp phí sẽ giúp cơ sở quản lý tốt chi phí, qua đó giúp doanh nghiệp kiểm soát ngân sách và giảm thiểu nguy cơ phát sinh các vấn đề pháp lý.
Nếu doanh nghiệp đang gặp khó khăn trong việc xác định lưu lượng xả thải, thông số ô nhiễm hoặc cần hỗ trợ rà soát nghĩa vụ phí bảo vệ môi trường, hãy liên hệ ngay với Môi Trường Toàn Tâm qua hotline 0767 861 126 – 0796 789 836 hoặc Zalo để được tư vấn miễn phí.
Địa chỉ: Công Ty TNHH Giải Pháp Kỹ Thuật Toàn Tâm
Liên hệ ngay Toàn Tâm để nhận tư vấn miễn phí
Bài viết liên quan

Quan Trắc Nước Thải Toàn Diện Từ Khảo Sát Đến Vận Hành
Kiểm soát chất lượng nước thải là vấn đề được nhiều doanh nghiệp quan tâm...
Th8
Hồ Sơ Pháp Lý Môi Trường Cần Thiết Mở Nhà Xưởng Gồm Gì?
Trước khi chính thức đưa nhà xưởng vào hoạt động sản xuất, doanh nghiệp cần...
Th11

Doanh Nghiệp Cần Làm Gì Để Bảo Vệ Môi Trường Hiệu Quả?
Trước những diễn biến ngày càng phức tạp của thời tiết, biến đổi khí hậu,...
1 Bình luận
Th7
Báo Cáo Giám Sát Môi Trường: Các Nội Dung Quan Trọng Cần Có
Trong quá trình hoạt động, nhiều doanh nghiệp gặp phải tình trạng báo cáo giám...
Th10
Thực Hiện Hồ Sơ Khai Thác Nước Ngầm Chính Xác, Tiết Kiệm
Hồ sơ khai thác nước ngầm là cơ sở pháp lý quan trọng giúp doanh...
Th8

Hồ Sơ quan trắc môi trường là gì? Quy định và thành phần hồ sơ mới nhất
Lập hồ sơ quan trắc môi trường là nghĩa vụ pháp lý bắt buộc nhưng...
Th8

Anh Nguyễn Chí Phúc, CEO của Môi Trường Toàn Tâm, là người có nhiều kinh nghiệm trong lĩnh vực tư vấn và giải pháp môi trường. Với mục tiêu hỗ trợ doanh nghiệp tuân thủ quy định pháp luật và phát triển bền vững, anh đã xây dựng Môi Trường Toàn Tâm trở thành đơn vị cung cấp dịch vụ môi trường chuyên nghiệp, tận tâm và đáng tin cậy.